11月5日,一家以人形机器人为核心业务的公司正式登陆纳斯达克。Agility Robotics 通过与 SPAC 合并完成上市,股票代码 AGLT,预计募资约 4.65 亿美元。这不是又一台会翻跟头的 demo,而是一份被公开资本市场定价的「部署成绩单」。
关键不在于它融了多少钱,而在于它为「人形机器人公司到底值不值钱」提供了一个可被审计的答案。过去几年,行业被无数发布会和视频喂养,但资本市场缺少一个硬标准:谁真的在客户现场干满了工时。
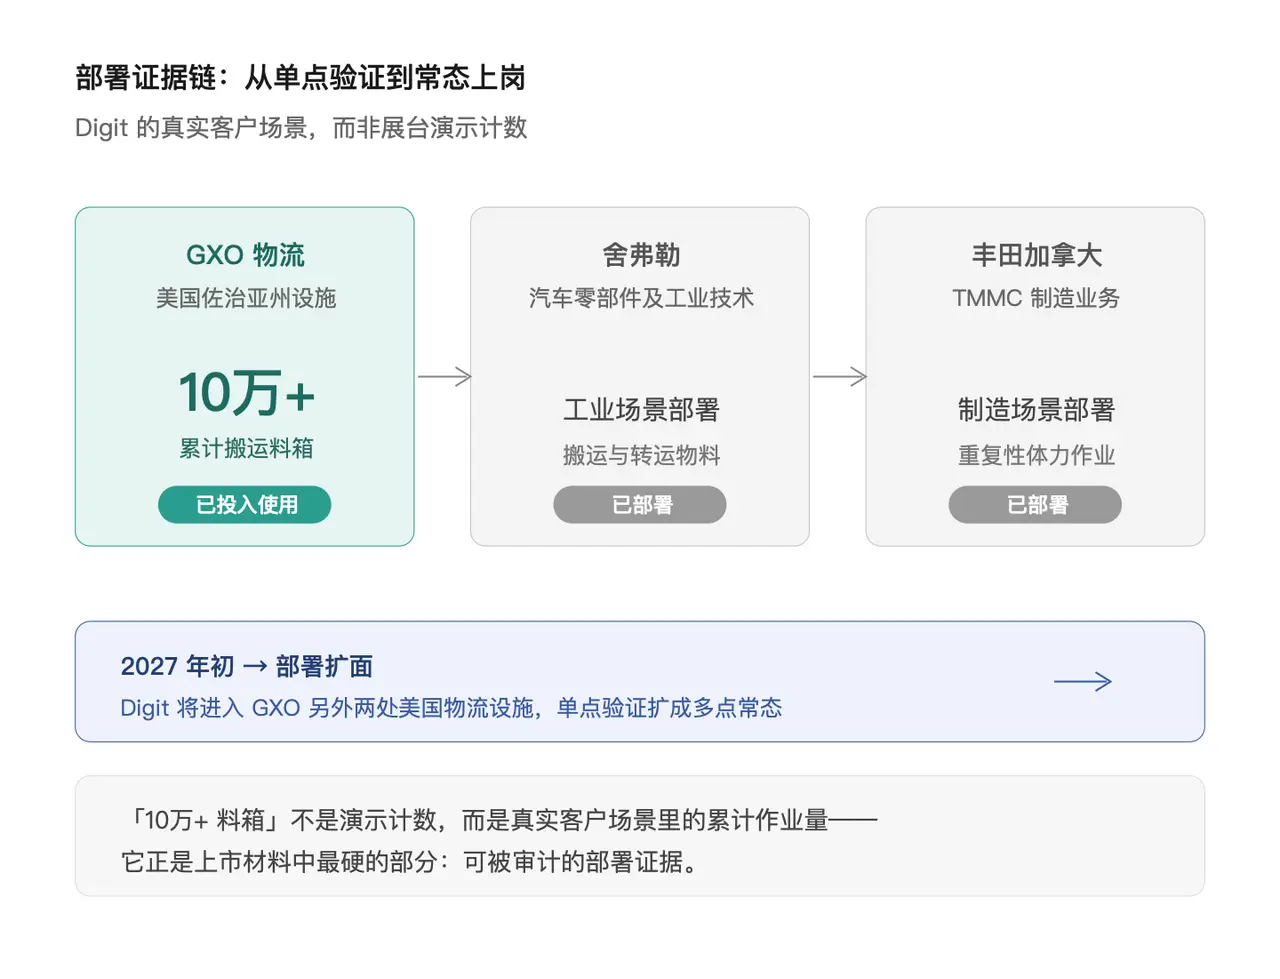
Agility 的答案写在生产线上。其核心产品 Digit 面向物流仓储与工业制造,承担搬运料箱、转运物料等重复性强、体力消耗大的工作。公开信息显示,Digit 已在 GXO 位于美国佐治亚州的物流设施投入使用,累计搬运料箱超过 10 万个。这类作业单价低、重复度高,却恰恰提供了可被逐箱计数的真实工作量证据。
这个「10万+」不是演示计数,而是真实客户场景里的累计作业量。它还是少数几家拥有实际商业部署经验、而非停留在实验室研发或展台展示阶段的人形机器人企业之一。
Agility 的部署清单还包括 (德国汽车零部件及工业技术企业)与丰田加拿大制造业务。公司计划在 2027 年初将 Digit 部署到 GXO 另外两处美国物流设施,把单点验证扩成多点常态。
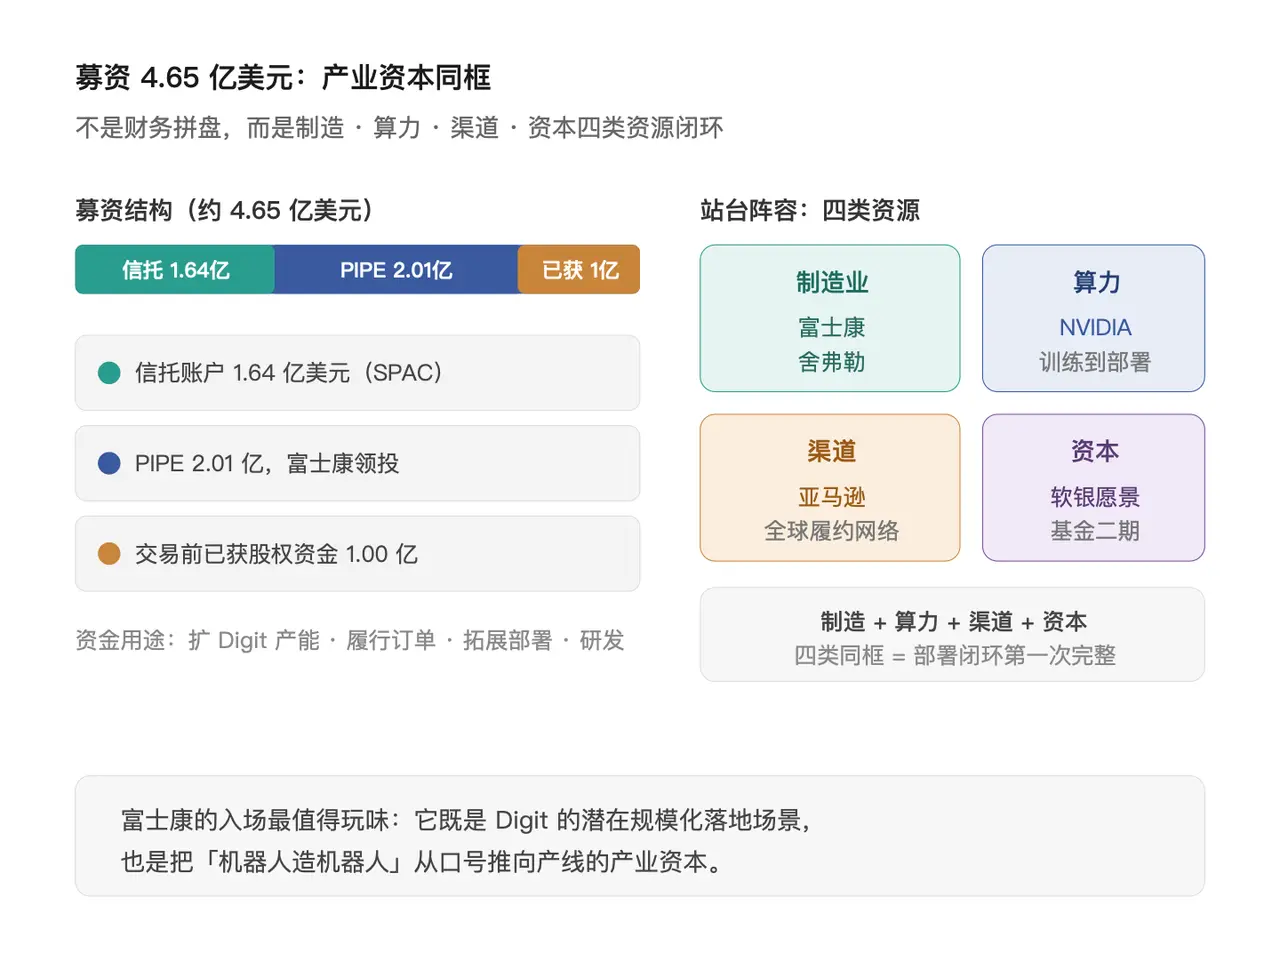
募资结构也透露了产业方的态度。约 2.01 亿美元 PIPE 私募融资由富士康领投,另有约 1.64 亿美元来自 SPAC 信托账户、1 亿美元股权资金在交易完成前已获得。资金主要用于扩大 Digit 生产规模、履行客户订单、拓展商业部署,以及继续推进机器人与具身智能研发。
特别值得注意的是站台阵容:富士康、 、亚马逊、软银愿景基金二期、 等均与其存在投资或战略合作关系。这不是单纯的财务投资拼盘,而是制造业、算力、渠道三类核心资源的同框。
富士康的入场最值得玩味。作为全球最大电子制造代工体系之一,它既是 Digit 的潜在规模化落地场景,也是把「机器人造机器人」从口号推向产线的产业资本。制造业资本下注人形机器人,信号比金额本身更重。
英伟达 与亚马逊的站位则指向另外两层:前者提供从训练到部署的算力与生态,后者本身就是全球最大的履约与物流网络之一,恰是 Digit 这类搬运机器人的天然客户。资本与场景的闭环,在这里第一次显得完整。
把镜头拉回国内。 、 、 、 等中国厂商同样在加速从展台走向真实岗位——便利店 24 小时值守、零售点位铺开、工厂产线试点,部署叙事正在被一个个具体场景填充。
但「上岗」和「可被计量地上岗」是两件事。Agility 给行业的启示,不是它先上市,而是它先拿出了可被审计的部署数据:哪类客户、多少工时、搬运了多少料箱。这些数字才是上市材料里最硬的部分。对比仍在用发布会视频讲故事的同行,Agility 把「干了多少活」变成了可交叉验证的公开指标。
这恰好呼应了近两个月行业从「堆参数」转向「算账期」的集体转向。当一级市场开始追问出货量、复购与真实运行小时,资本定价逻辑的切换已经发生;Agility 只是第一个把它写进了招股书。
对 、 、 等海外同行的参照也同样清晰:真正的分水岭不是谁的视频更顺滑,而是谁先把机器人变成「按工时计费、可被客户验收的资产」。Agility 的先发,靠的是它在物流这个高频、重复、易计量的场景里扎了根。物流搬运不涉及精细装配,却最容易被量化为工时与箱数,反而成了资本市场最容易读懂的部署语言。
当然,上市不等于通关。人形机器人在工业场景仍面临节拍、良率、人机混行与安全冗余等硬约束,SPAC 路径也意味着后续要持续用履约数据兑现预期。Digit 的「10万+」是起点,不是终点。
但无论如何,AGLT 的挂牌让「人形机器人第一股」这个标签从想象变成代码。它把行业争论了三年的一个问题——具身智能到底能不能赚钱、值多少钱——第一次交给了公开市场的买单机制来回答。
对仍在冲刺量产的玩家而言,Agility 的上市更像一面镜子:demo 惊艳度终会折旧,而客户现场累积的真实工时,才是穿越周期、也穿越估值波动的硬通货。下一个问题随之而来:谁会成为下一家带着部署数据敲钟的公司?这个答案,大概率不会写在发布会 PPT 里,而写在某座仓库、某条产线的运行日志中。
本文基于公开报道整理。