10月20日,原 英伟达 GR00T人形机器人项目的四位核心成员正式创立Dream Labs,结束隐身期,同时宣布完成9000万美元种子轮融资。同一天,其首款产品Dream-1通用机器人基础模型通过API对外开放。
这件事值得单独拎出来看,不是又一家机器人公司拿到钱。它指向一个具身行业长期悬而未决的问题:机器人的“大脑”能不能和具体的“身体”解耦,让一个通用模型接管不同厂家的硬件。
行业里一直有个“鸡和蛋”的死循环。全球工厂里运行着约500万台工业机器人,几乎每一台都只为单一任务编程,学到的东西无法迁移到另一台机器上。机器人得先有用才有人买,但有用的前提是拥有该本体专属的训练数据,而数据又只有足够多人购买后才会出现。
过去半年,两件事在改变这个计算方式。第一,硬件价格快速下降。一套具备双臂机械臂能力的设备最低约2000美元,七款半人形机器人售价低于15000美元,这个价位层级一年前几乎不存在。Hugging Face推出的Microduck机器人标价399美元,首发四天售出逾1万台。
第二,通用模型的突破让“没有专属数据就无法启动”的假设被动摇。2026年2月,这支团队还隶属英伟达时发布了被称为DreamZero的研究成果,首次提出“世界动作模型”(WAM)概念,用仅30分钟YAM机器人数据做后训练,就实现了零样本泛化到未见过任务。
Dream-1的核心架构就建立在WAM之上。它和传统机器人控制模型最大的区别,在于输出的是什么。传统VLA类模型直接输出关节角度,这等于把策略绑定到了特定硬件;Dream-1预测的是末端执行器的位姿——夹爪应该去哪里、开还是关。
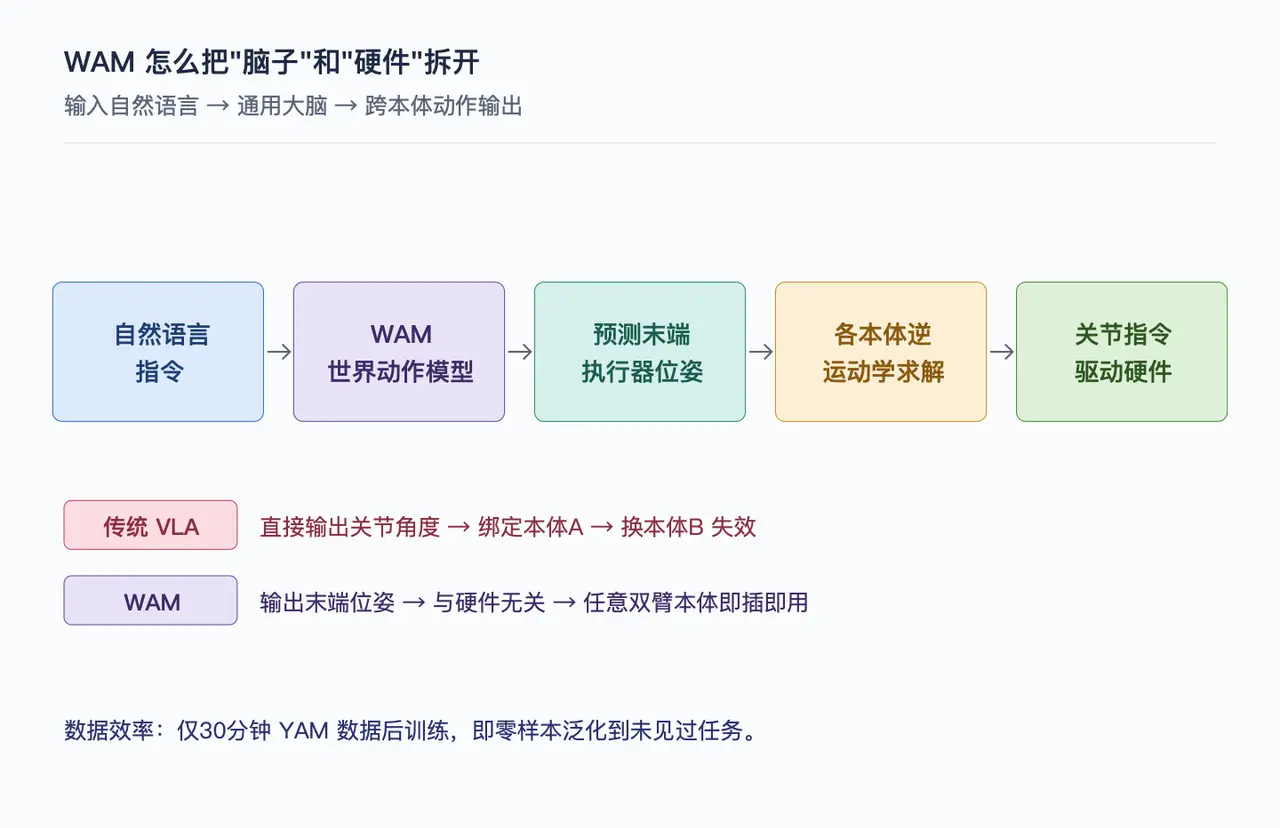
这一改,意义很大。任何配备双臂和平行夹爪的机器人,共享的正是“夹爪去哪、开/合”这一个接口维度。各本体只要用自己的逆运动学求解器,把位姿翻译成自己的关节指令即可。模型本身不再关心你用的是哪家的电机和连杆。
换句话说,Dream Labs把“大脑”做成了与硬件无关的一层。开发者注册后,可以把Dream-1接到任意满足条件的机器人硬件上,用自然语言指令驱动它执行任务。官方给出的调用价格是Pro版本每小时3美元、Flash版本每小时2美元。
这个路线和几家已有的玩家形成了对照。 英伟达 的GR00T本身就是这条“通用机器人基础模型”路线的旗手,Dream Labs的成员正出自GR00T团队,相当于把大厂验证过的方向独立成了创业公司。
Physical Intelligence 的Pi API走的是另一条“托管式基础模型”路径,同样面向车队级微调与部署。 Figure 、 特斯拉 的Optimus则在“本体+大脑”一体化的路线上推进,自己既造身体也训模型。
对本体厂来说,这带来一个微妙的局面。 宇树 、 优必选 、 智元 这类既有硬件又有全栈野心的公司,原本希望靠自研大脑形成壁垒;当跨本体通用大脑成熟,硬件可能反而变成可被替换的“外壳”,大脑才是粘性所在。
但跨本体不是今天才有的口号。过去业内提“一脑多形”,多停留在同一家公司的多款本体共用一套算法。Dream-1的不同在于,它试图跨越的是“不同厂家”的硬件边界,接口标准化的难度远超企业内部。
真正的门槛在接口层。要让一个模型稳定驱动宇树的G1、优必选的Walker、智元的远征,需要的不是一份文档,而是各本体在逆运动学、力控、安全停止上的工程对齐。谁先把这套适配层做厚,谁才握得住“通用大脑”的实际话语权。
数据效率是另一个被反复强调的点。30分钟真机数据就能启动零样本泛化,意味着中小团队不必先攒齐专属大数据才能入场。这降低了“大脑”创业的资本门槛,也解释了为什么近期资本开始往底层大脑和数据基础设施集中。
10月下旬的一级市场印证了这一点。 智元 启动AIWAVE计划,陆续释放数据集、作业平台、基座大模型等全栈成果;模思智能、中科慧灵等围绕多模态交互与具身大脑的融资相继落地。钱正在从“本体”流向“脑子”和“数据”。
不过,跨本体通用大脑离规模部署仍有距离。末端位姿接口回避了硬件差异,但也把力控精度、接触安全性、长时序容错这些最难的工程问题,推回到了本体厂和现场集成方身上。一个“通用”模型,最终要在具体的工厂、仓库、家庭里被反复纠错。
商业化上,按小时计费的API模式降低了试用门槛,但企业客户真正关心的是任务成功率、人工接管频次和部署成本,而不是“能不能跑通一个demo”。Dream-1要证明的,是它在真实场景里的稳定表现,而非实验室里的零样本花活。
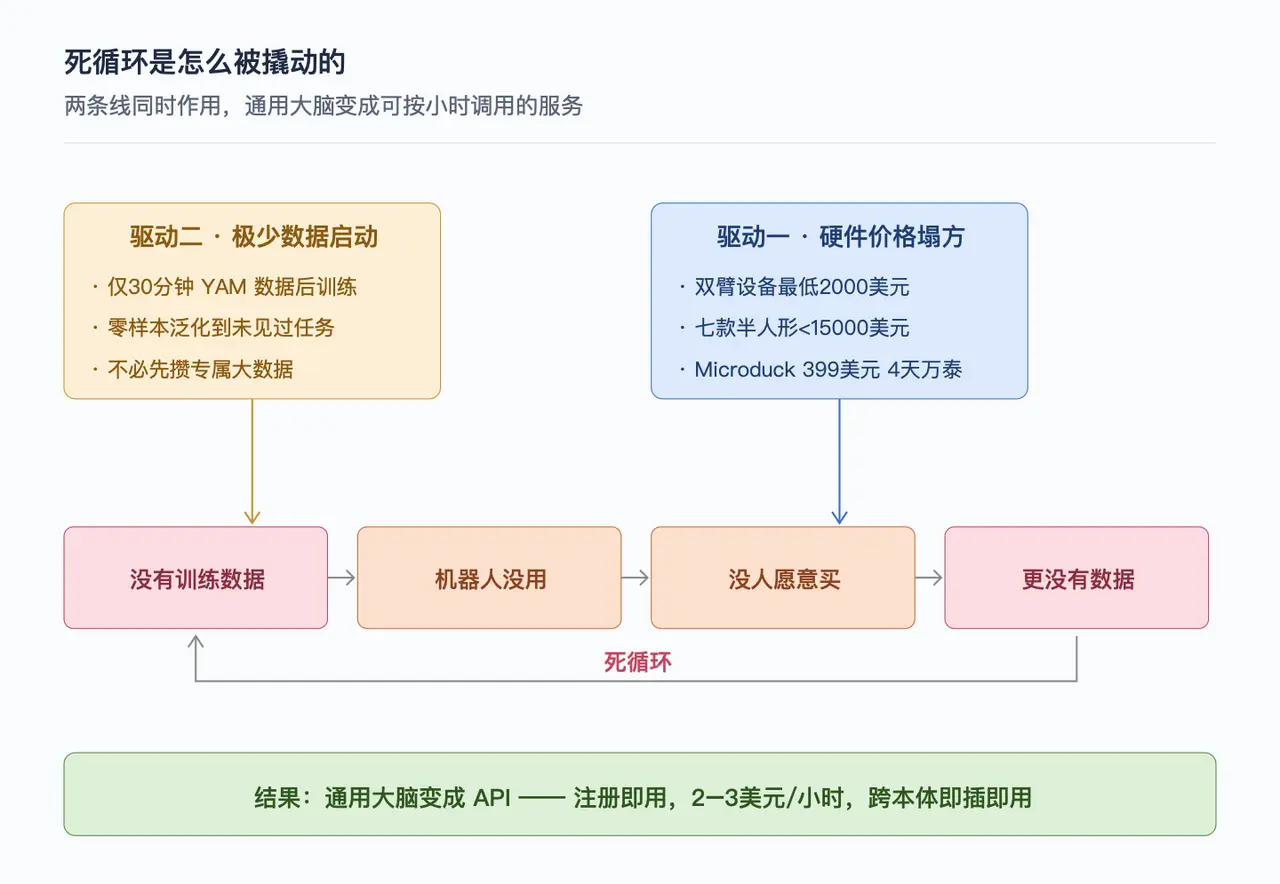
回看那套“鸡和蛋”逻辑,硬件降价解决了“没人买”,极少数据启动解决了“没数据”,两条线合力才把死循环撬开一道缝。通用大脑变成可按小时调用的API,正是这道缝里长出来的新形态。
对具身行业而言,Dream-1的意义不在于它今天有多强,而在于它把“大脑与硬件解耦”这件事,从论文概念推进到了可注册、可调用的产品。这条路若走通,机器人产业的分工会更像云计算:身体是硬件,大脑是服务。
现在下结论还为时过早。GR00T出身的团队、9000万美元种子轮、跨本体野心,都是强信号,但离真机部署数据说话还有距离。行业的下一阶段竞争,会更多落在连续运行稳定性、任务成功率和跨场景复制能力上。
可以确定的是,具身智能的竞争焦点正在从“谁家机器人能动”转向“谁的脑子能跨硬件通用”。这一拐点上,大厂、创业公司和本体厂的角色会被重新洗牌。
本文基于公开报道整理。