11月5日, Agility Robotics 以「AGLT」为代码在纳斯达克挂牌,成为第一家登陆公开市场的纯人形机器人整机公司。这本身不只是一次融资,而是行业第一次被放进公开估值体系里称量:市场到底愿意为「一台能干活的人形机器人」付多少钱。
把 Agility 拉进标尺的是它自己。其双足物流机器人 Digit 已在仓库真实跑动,公开口径累计运行超 6.5 万小时、搬运超 10 万个物流箱——这不是展台演示,而是可审计的作业记录。也正因为「能交付」被验证过,它才具备被公开定价的前提。
但挂牌价一拆开,就露出一道裂缝。 Agility 披露的 2025 年全年确认营收仅 178.2 万美元,其中约 63.5% 来自关联方;非关联销售仅 65.01 万美元。对照 25 亿美元的投前估值,对应的市销率超过 1400 倍。
另一边是订单簿。Digit 5 已拿到超过 3 亿美元的多年期订单,主要客户 GXO Logistics 以 RaaS 模式付费,并计划 2027 年初扩展至北卡罗来纳与田纳西两处设施;活跃管线还有 30 余家。按这笔可验证合同折算,市销率不到 8 倍。
同一个估值,两个分母,差了约 170 倍。差的不只是数字,而是「确认」二字:营收是已经发生的钱,订单是可能发生但还没落袋的钱。公开市场愿意先为「能交付」付溢价,但还没准备好为「能盈利」付同样的钱。
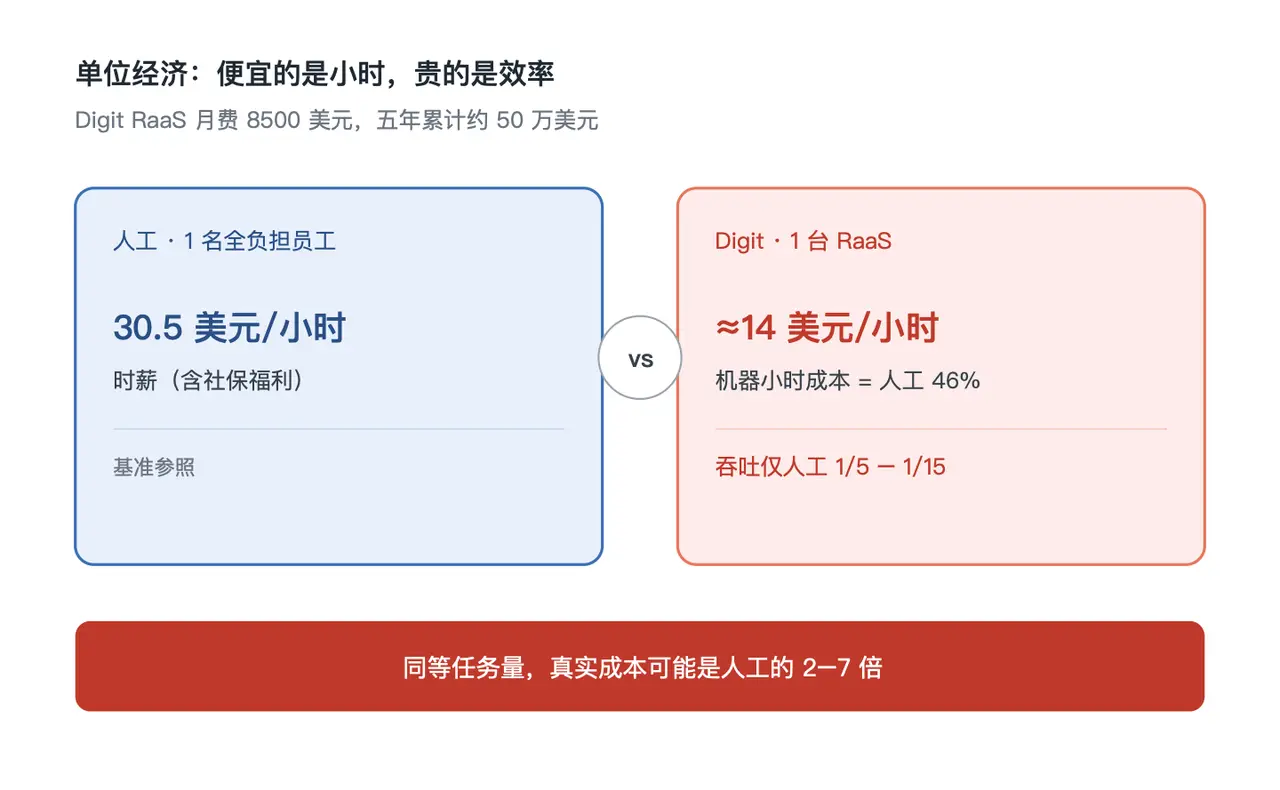
单位经济把这道裂缝摊得更开。一台 Digit 走 RaaS 模式月费约 8500 美元,五年累计约 50 万美元收入。单看机器小时成本,约为全负担人工时薪 30.5 美元的 46%——表面比人便宜。
但 Digit 的单机产出效率大约只有人工的 1/5 到 1/15。一旦把吞吐算进去,同等任务量的真实成本,可能是人工的 2 到 7 倍。换句话说,「小时便宜」不等于「活儿便宜」,机器人现在省的是单位时间,还没省下总账。
放到同业坐标系里,市场其实已经在用不同的尺子量不同的公司。 宇树 的市销率约 119 倍,吃的是「本体定义权」; 优必选 约 14 倍,对应「量产交付」; 梅卡曼德 作为无整机的组件商,被按制造业资本开支周期估值,市销率仅为 宇树 的约五分之一。
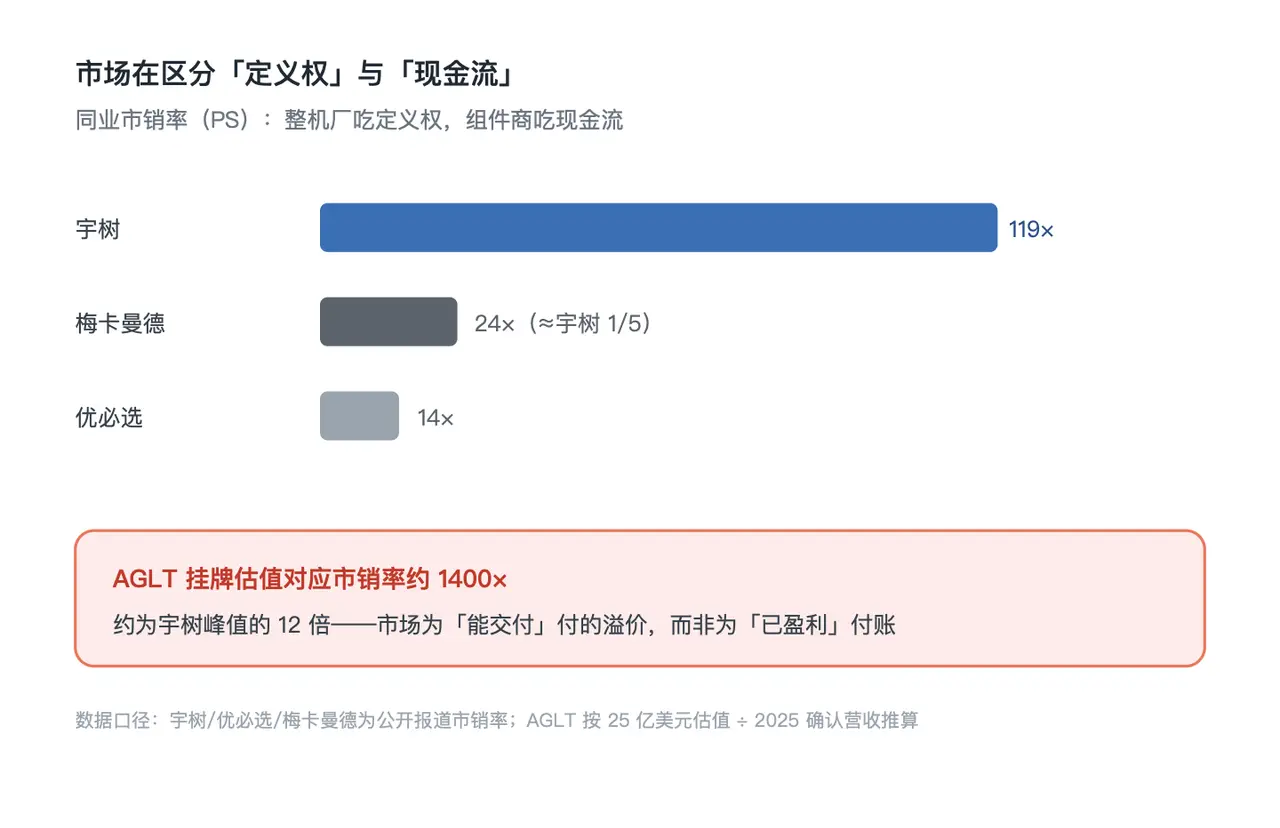
Agility 的 1400 倍,不是和这些公司并列的另一把尺,而是叠加了「第一家人形机器人上市公司」的稀缺溢价——它买的不是当下的现金流,而是「这个品类将来会不会被证明」的期权。
这种分化不是孤例。路透社 11 月 2 日长报道援引数据:2026 年上半年中国具身智能企业完成 322 笔融资、总额 935 亿元,为去年同期 5 倍,且资金越来越多流向专注「大脑」的开发商,而非仅做本体的制造商。钱从「造身」转向「造脑」,已是资本共识。
但共识的另一面是泡沫。中国信通院 10 月发布的《具身智能发展报告(2026 年)》提示,产业泡沫风险正在积聚,未来两至三年将通过市场竞争完成首轮出清。高估值需要真实收入来消化,而 Agility 的挂牌恰恰是这道压力的公开化——它把「能交付但还没赚钱」的状态,原样摆上了资本市场。
对同业也是一面镜子。 波士顿动力 走的是另一条路:更强调技术标杆而非规模收入;而 Agility 选择用 RaaS 和真实物流订单先证明「有人买单」。两条路线谁先跑通商业化,挂牌后的股价会持续给出答案。
资本仍在密集加码。 Figure 于 11 月 3 日披露完成超 10 亿美元 C 轮、投后估值约 390 亿美元,资金明确投向整机扩产、训练基础设施与实操数据采集; 特斯拉 的 Optimus、 智元 的灵犀与精灵系列也在各自推进量产与真实场景上岗; NVIDIA 则反复强调机器人基础模型与参考设计,争夺这一层的入口。行业的「交付竞赛」已经从实验室蔓延到公开市场。
回到 AGLT 本身。挂牌只是起点:募资约 4.65 亿美元中,SPAC 信托因赎回只剩约 1.64 亿,真正托底的是富士康领投的 2.01 亿美元 PIPE 与已到账的 1 亿美元股权融资。首日表现如何,将第一次给「人形机器人值多少钱」一个可交易的价格样本。
更长远看,AGLT 的意义不在某家公司涨跌,而在于它立下了一个可复用的标尺:以后任何一家人形机器人公司要讲估值,都得先回答「你的分母是哪个」——是已经确认的营收,还是可能落地的订单。这个提问,会比任何一场发布会都更倒逼行业从 Demo 走向可计量。
而当「能交付」被公开定价之后,下一把尺子必然是「能盈利」。在那之前,所有高估值都只是对未来的押注,而不是对当下的结算。
本文基于公开报道整理。